#1金利と銀行中学生むけ
複利
1991年ごろ、郵便局に年6.33%で預けた100万円は10年後に約186万円(税引前)になった。利息に利息がつく力と、借りる側にまわったときのこわさを、実際の数字で見ます。
ひとことで言うと
複利は「利息にも、利息がつく」というルールです。
たったこれだけ。ルールはこの一行で終わりです。 でも、この一行が時間と組むと、大きな差になります。
単利と複利で、どれくらいちがうの?
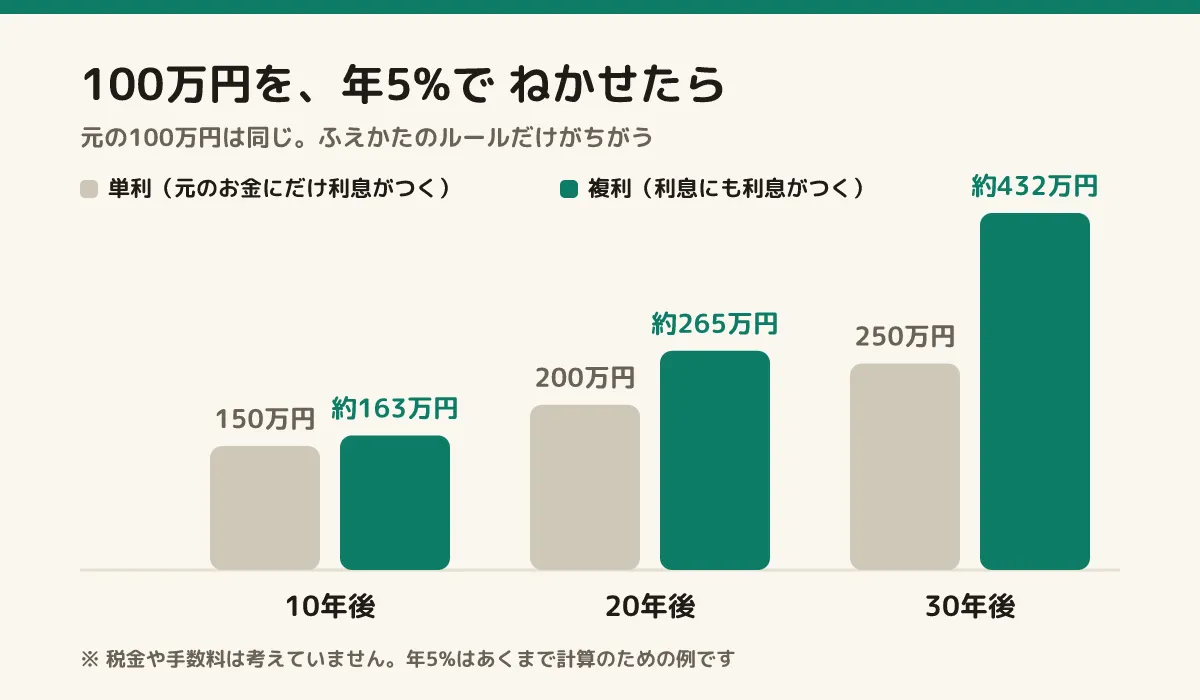
100万円を、1年に5%の利息がつくところに預けるとします(しくみを説明するための数字です)。
単利は、最初の100万円にだけ利息がつきます。毎年おなじ5万円ずつで、10年で150万円です。
複利は、ふえた利息にも、次の年から利息がつきます。
- 1年目:100万円 → 105万円(利息5万円)
- 2年目:105万円 → 110万2,500円(利息5万2,500円)
2年目の利息が5万2,500円になっているのは、1年目にもらった5万円自身が、はたらきはじめたからです。
| 単利 | 複利 | |
|---|---|---|
| 10年後 | 150万円 | 約163万円 |
| 20年後 | 200万円 | 約265万円 |
| 30年後 | 250万円 | 約432万円 |
30年後には、複利は元の100万円の約4.3倍、単利との差は約182万円になります。入れたお金は同じで、ちがうのはふえかたのルールだけです。
暗算のめやすに「72の法則」があります。72 ÷ 金利(%)≒ お金が2倍になるまでの年数。年5%なら約14年、年1%なら72年かかります。
利息に利息がつくだけで、本当に大きく増えた人がいるの?
います。1990年代の初め、郵便局に貯金をした大勢の人がそうでした。
郵便局の「定額貯金」と、1991年の高い金利
郵便局(いまのゆうちょ銀行)の定額貯金は、半年ごとに利息が元本に組み入れられる「半年複利」で、預けたときの金利が最長10年間変わらない貯金でした。
1990年に株価が大きく下がると、1991年にかけて、株から預金へお金がもどってきました。定額貯金(3年以上預けた場合)の金利は、1991年のピークで**年6.33%**です。 預ける人には、はっきりした理由がありました。景気が悪くなれば、金利はこの先下がりそうです。いまの高い金利を10年間固定できるなら、今のうちに預けておくのが得です。1990年12月から1992年3月までに、73.5兆円が定額貯金に預けられました(伊藤真利子「長期不況下の郵便貯金」郵政博物館研究紀要 第5号、2014年)。
10年後、いくらになったのか
年6.33%の半年複利で10年預けると、元本は約1.86倍になります(税金を引く前)。
| 100万円を10年預けると | 10年後(税引前) |
|---|---|
| 単利で6.33%なら | 約163万円 |
| 半年複利で6.33%(定額貯金) | 約186万円 |
| 半年複利で0.2% | 約102万円 |
(計算は説明のためのものです。利息には原則20%の税金がかかり、引いたあとは約169万円です)
同じ論文によると、当時の預け入れの上限だった700万円を満期まで置いた場合、元利の合計は1,200万円をこえると試算されていました。 いちばん下の行は、満期を迎える2000年ごろの定額貯金の金利(0.2%前後)です。金利はその後どんどん下がり、1995年には1.15%になっていました。高い金利のうちに長く固定した人ほど、複利の力をまるごと受けとったわけです。
「2000年問題」と呼ばれた満期
この大きなかたまりは、2000〜2001年度にいっせいに満期を迎えました。1999年8月の時点では、2年間の満期のお金が106兆円、郵便局から出ていくお金が約49兆円と見こまれ、「郵貯の2000年問題」と呼ばれました。巨額のお金が株や銀行へ動けば、国債の買い手が減って金利が上がるのではと心配され、日銀も国債の取引を支える手だてを用意しました。
ふたを開けると、郵便貯金から出ていったお金は2000年度19.6兆円、2001年度14.7兆円でした(同論文)。見こみより少なかったのは、ほかに預けても、もう高い金利がつく先がなかったからだと考えられます。
リボ払いの借金は、実際どれくらいの速さでふくらむの?
複利がこわいのは、自分が借りる側にまわったときです。クレジットカードのリボ払いやカードローンの金利は、年15%前後になることがあります。
たとえば、50万円を年15%で借り、毎月1万円ずつ返すとします(利息込みで毎月同じ額を払う形の、たとえの計算です)。
- 最初の月の利息は約6,250円。1万円払っても、借金は3,750円しか減りません
- 返し終わるまで79か月(6年7か月)、払う利息の合計は約29万円です
途中で新しく買い物をすれば、借金はなかなか減りません。返しているつもりでも、払ったお金の多くが利息に消えていく。これが「借金がふくらむ」しくみです。
かつては、消費者金融などの金利の上限は年29.2%でした。返せなくなる人が社会問題になり、2006年12月に貸金業法が改正されて、2010年6月18日からは上限が15〜20%に下がり、借りられる額も原則として年収の3分の1までになりました(金融庁)。
リボ払いの手数料の計算方法や返済のしかたは、カード会社や契約によってちがいます。記事の数字は、しくみを説明するためのたとえです。 借りる前に、返し終わるまでの総額を必ず確かめてください。お金を借りる判断はご自身の責任でお願いします。
で、生活のどこに効くの?
複利のいちばんの燃料は、お金の大きさではなく 時間 です。20歳から毎月1万円ずつ積み立てる人と、40歳から毎月2万円ずつ積み立てる人は、60歳までに入れる金額は同じ480万円ですが、増えぐあいは前者のほうが大きくなります。先に入れたお金ほど、はたらく時間が長いからです。
いまは定額貯金のような高い金利はありません。三菱UFJ銀行は、日銀の利上げを受けて、普通預金の金利を2026年11月2日から0.50%にすると発表しています。 運用で複利をねらう人は、利益に税金がかからないNISAを使うことが多くなっています。ただし、物価がそれ以上に上がれば、増えたお金で買えるものは増えません。これを考えるのが実質金利です。
記事中の年5%や年15%は、しくみを説明するための例です。実際の運用成績や借入の条件を示すものではありません。 投資には元本が減るリスクがあります。投資の判断はご自身の責任でお願いします。
こんなふうに使われる
家族の会話で
- 「積み立ては早く始めたほうが、複利が効いてくるよ」
- 先に入れたお金ほど、はたらく時間が長いので、利息に利息がつく効果が大きくなる、という意味です。本文の、20歳から毎月1万円と40歳から毎月2万円の例がこれです。ただし、投資では元本が減ることもあります。
- 「年1%だと、72の法則で2倍になるのに72年もかかるのか」
- 72を金利(%)で割ると、お金が2倍になるまでのおよその年数が出ます。年5%なら約14年です。
年上の人との会話で
- 「昔は郵便局に預けておくだけで、10年でお金が倍近くになったんだよ」
- 1991年ごろの定額貯金(年6.33%、半年複利)のことです。100万円が10年で約186万円(税引前)になりました。いまは、こうした高い金利はありません。
銀行や証券会社の説明で
- 「運用で得た利益を再投資することで、複利の効果が期待できます」
- 増えた分を引き出さずに、また運用に回すと、増えた分もはたらく、という意味です。「期待できます」とあるとおり、増えることが約束されているわけではありません。
まとめ
- 複利=利息にも利息がつくというだけのルール。時間が長いほど差がひらく
- 1991年ごろ年6.33%の定額貯金に預けた100万円は、10年で約186万円(税引前)。金利を長く固定した人ほど得をした
- 2000〜2001年度の満期は106兆円と見こまれ、「郵貯の2000年問題」と呼ばれた
- 借りる側にまわると、払ったお金の多くが利息に消え、借金はなかなか減らない
- 複利の燃料は金額より時間。物価の上がり方とあわせて見る